

03.09.2026
CoreWeave после отчёта: что изменилось для инвесторов
CoreWeave продолжает быстро расти на фоне высокого спроса на вычислительные мощности для ИИ. Отчёт за 2 квартал 2026 подтвердил рост выручки, но также показал сохраняющееся давление со стороны высокого долга и капитальных затрат
Публикация отчёта компании CoreWeave за 2 квартал 2026 вызвала рост котировок на 14%, но к текущему моменту акции опустились ниже уровня публикации финансовых результатов. Отчётность превзошла консенсус-прогнозы аналитиков.
Ключевые результаты 2 квартала:
- •
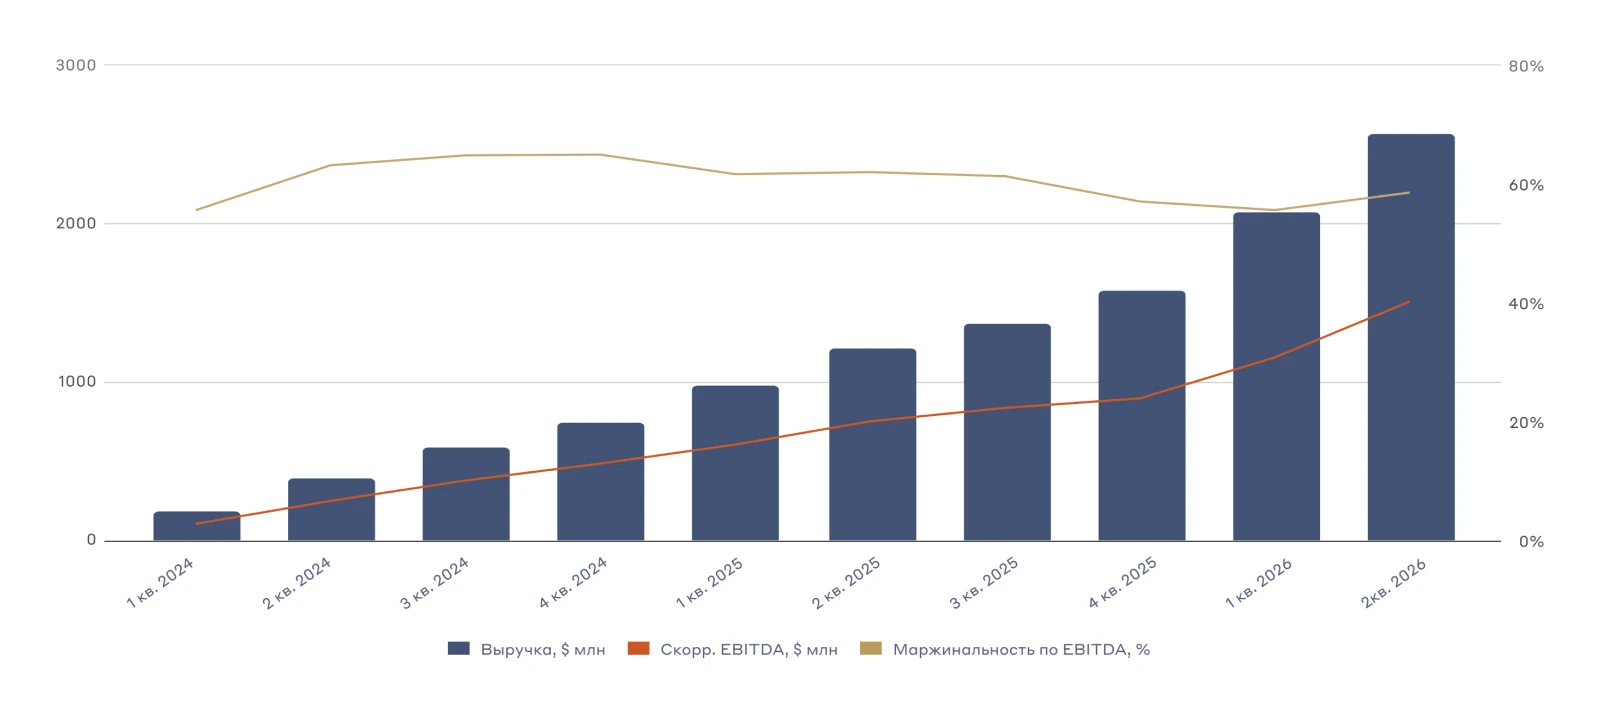
Совокупная квартальная выручка компании увеличилась почти на 113% в годовом выражении и достигла $2,58 млрд против ожидаемых $2,56 млрд. Основной фактор — высокий спрос на специализированную вычислительную инфраструктуру со стороны крупнейших разработчиков моделей искусственного интеллекта
- •
Скорректированная EBITDA выросла более чем в два раза относительно 2 квартала 2025 года и составила $1,5 млрд. Маржинальность по скорректированной EBITDA — 59%
- •
Чистый убыток увеличился на 116% по сравнению с аналогичным периодом прошлого года: $626 млн против $290 млн годом ранее
- •
В расчёте на одну акцию убыток составил $1,14, что оказалось лучше ожидаемых $1,20
Динамика финансовых показателей
Факторы, сдерживающие рост
Ключевым фактором, сдерживающим рост капитализации компании, остаётся увеличение долговой нагрузки. Масштабирование инфраструктуры CoreWeave опирается на модель Asset‑Based Lending (ABL), в рамках которой закупка графических ускорителей и серверного оборудования финансируется за счёт заёмных средств с последующим размещением на площадях арендуемых дата-центров. Такой подход позволяет сохранять высокие темпы роста вычислительных мощностей и выручки, однако ослабляет балансовые показатели и повышает чувствительность бизнеса к стоимости обслуживания долга.
Отдельную роль в финансировании CoreWeave играет NVIDIA: она владеет 11,5% акций компании и кредитует её под залог чипов, которые CoreWeave закупает у самой NVIDIA. Такая взаимосвязь создаёт дополнительный риск: финансовые проблемы одной компании могут повлиять на другую.
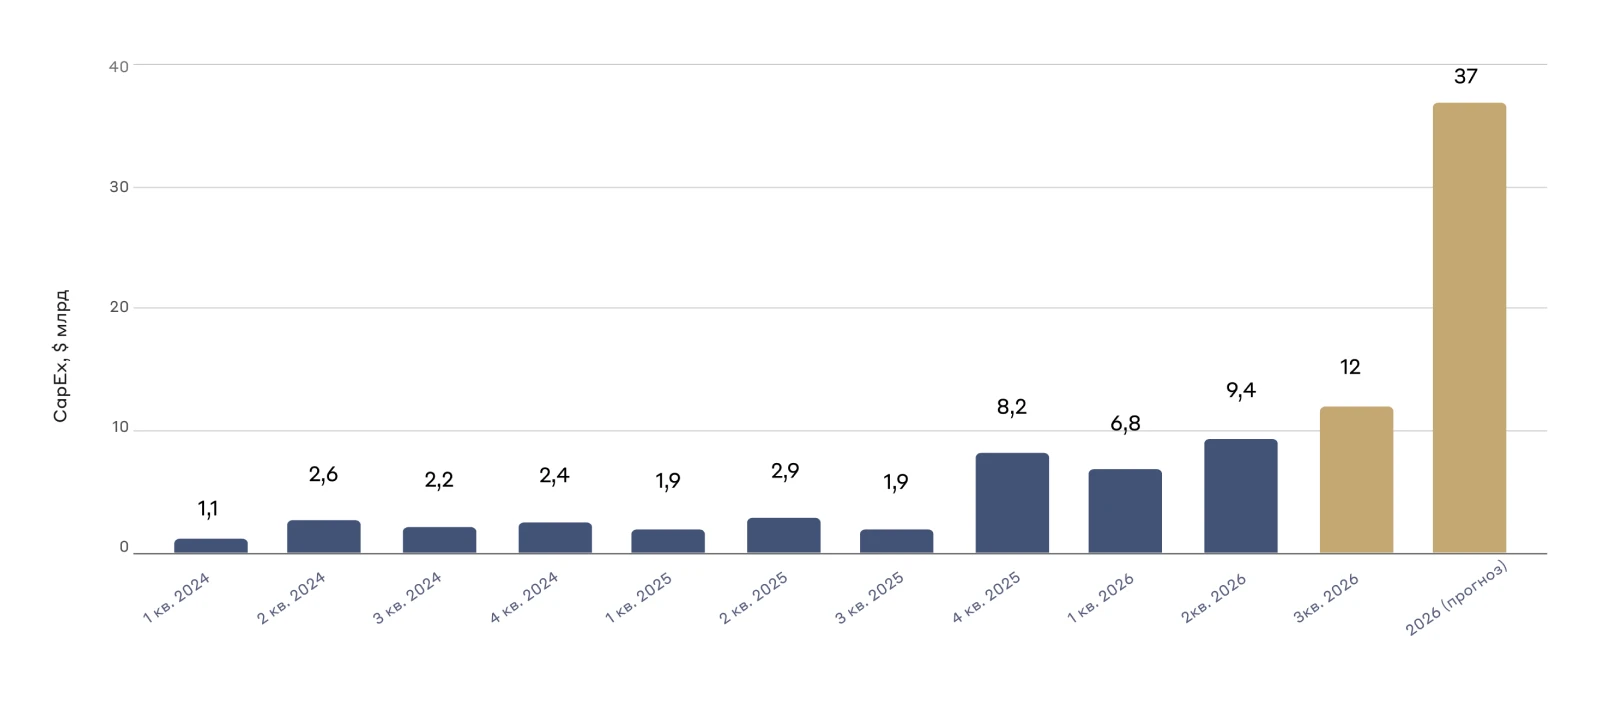
Вторым существенным риском остаётся масштабная инвестиционная программа. Капитальные затраты кратно превышают операционный денежный поток OCF. Во 2 квартале CoreWeave пересмотрела прогноз по инвестиционной программе, повысив ожидаемый CapEx на 2026 год с $31–35 млрд до $35–39 млрд. Пересмотр связан с ростом цен на комплектующие, высокоскоростную память DRAM и системы хранения данных. Менеджмент заявляет, что компания будет переносить рост издержек на конечных потребителей. Такой подход может поддержать операционную маржинальность.
Капитальные затраты: динамика и прогноз
Драйверы роста
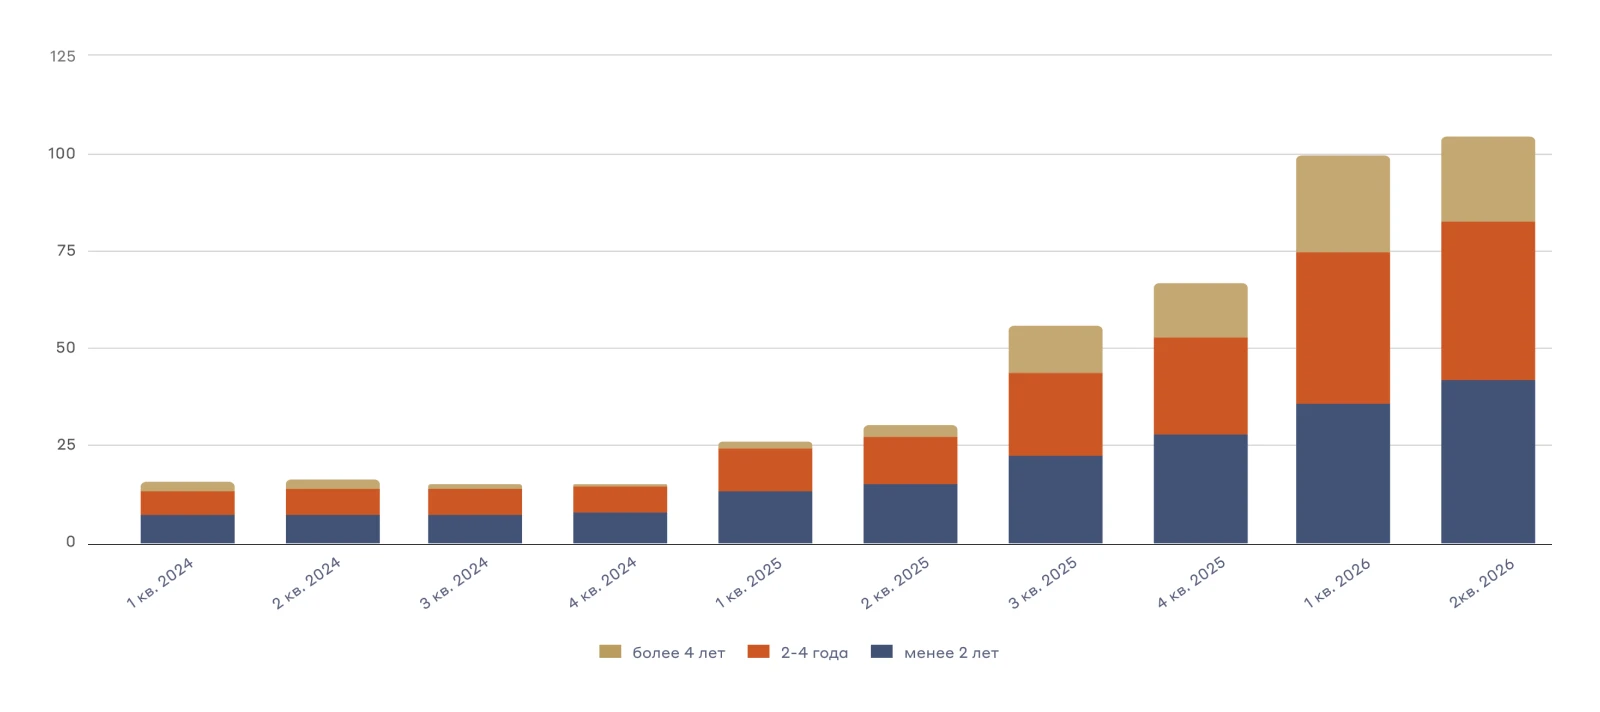
Основным драйвером роста как финансовых показателей компании, так и котировок остаётся объём законтрактованной выручки, который по итогам 2 квартала превысил $104 млрд (+5% к/к и +246% г/г). Этот показатель более чем в 2 раза превышает рыночную капитализацию и в 2,5 раза — чистый долг CoreWeave. Около $42 млрд компания получит в течение следующих 24 месяцев, что эквивалентно выручке примерно $5 млрд в квартал. Высокие темпы роста доходов сохранятся и дальше, поскольку контракты заключаются по модели take-or-pay: покупатель оплачивает мощности независимо от того, использует их или нет.
Структура законтрактованной выручки по сроку получения, $ млрд
Несмотря на сохраняющийся и растущий чистый убыток, компания генерирует стабильный положительный операционный денежный поток OCF на уровне 27% от выручки. Разница между этими показателями во многом объясняется неденежными статьями. Крупнейшая из них — амортизационные начисления, которые составляют 54% от выручки, но не приводят к непосредственному оттоку денежных средств.
В случае CoreWeave амортизация не имеет значимого экономического значения, поскольку высокотехнологичное оборудование закупается за счёт заёмного финансирования, а срок его полезного использования сопоставим со сроком погашения обязательств. Высвобождаемые денежные средства компания направляет на закупку новых чипов и расширение сети центров обработки данных. CoreWeave также официально объявила о продлении срока использования чипов NVIDIA A100 на архитектуре Ampere как минимум до 2029 года. Это показывает, что даже при интенсивной эксплуатации в ЦОДах и высоком износе чипы сохраняют работоспособность и коммерческий потенциал.
Высокая доля амортизации напрямую связана со скоростью ввода в эксплуатацию новых дата‑центров. С начала года компания:
- •
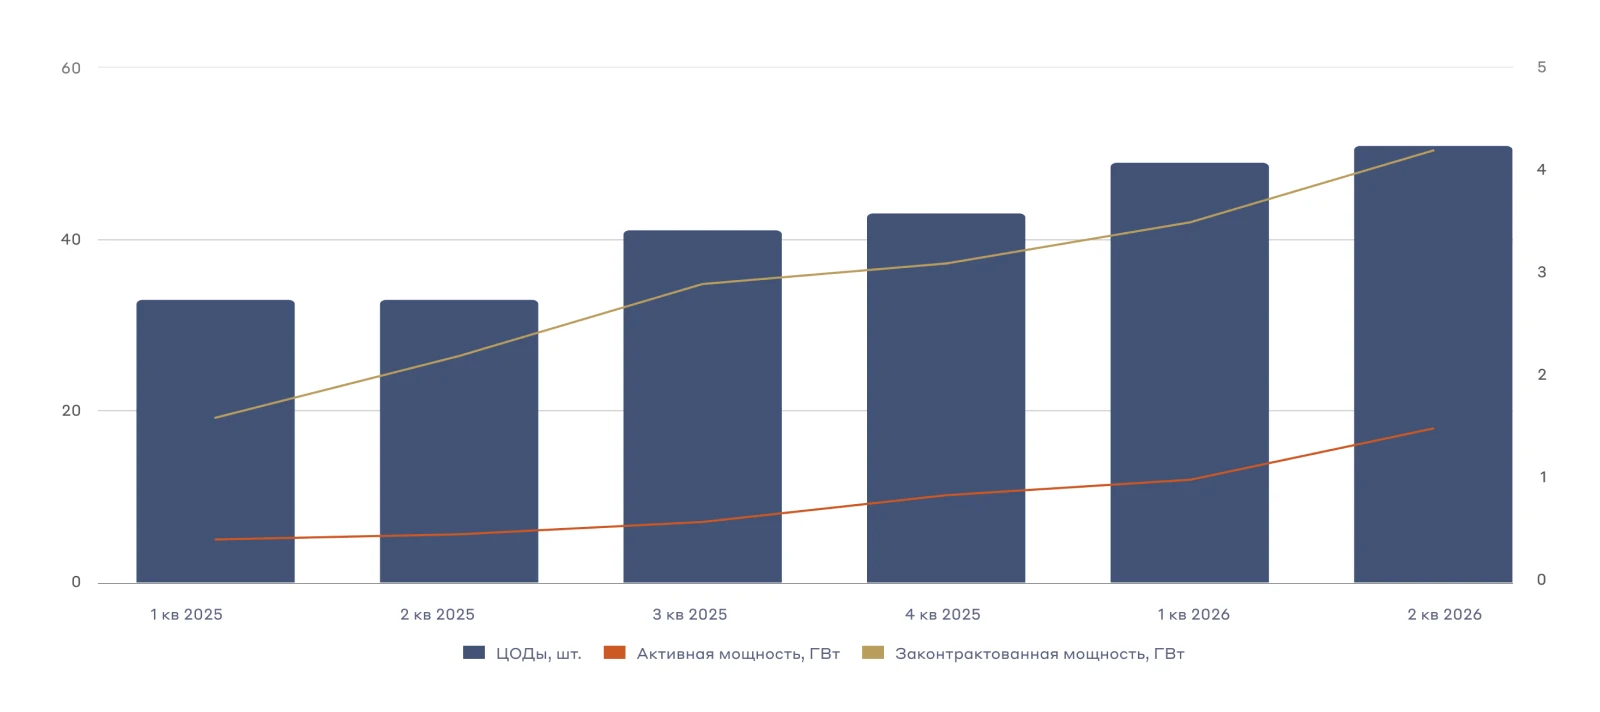
запустила восемь новых ЦОДов, доведя совокупный инфраструктурный портфель до 51 ЦОДа
- •
увеличила суммарную активную мощность до 1,5 ГВт и законтрактованную мощность до 4,2 ГВт
- •
запланировала к 2028 году построить ещё 3 дата-центра в Азиатско-Тихоокеанском регионе
Высокие темпы наращивания вычислительных мощностей поддерживают рост выручки, но одновременно повышают риски задержек и штрафов при вводе новых ЦОДов в эксплуатацию.
Динамика ключевых операционных показателей
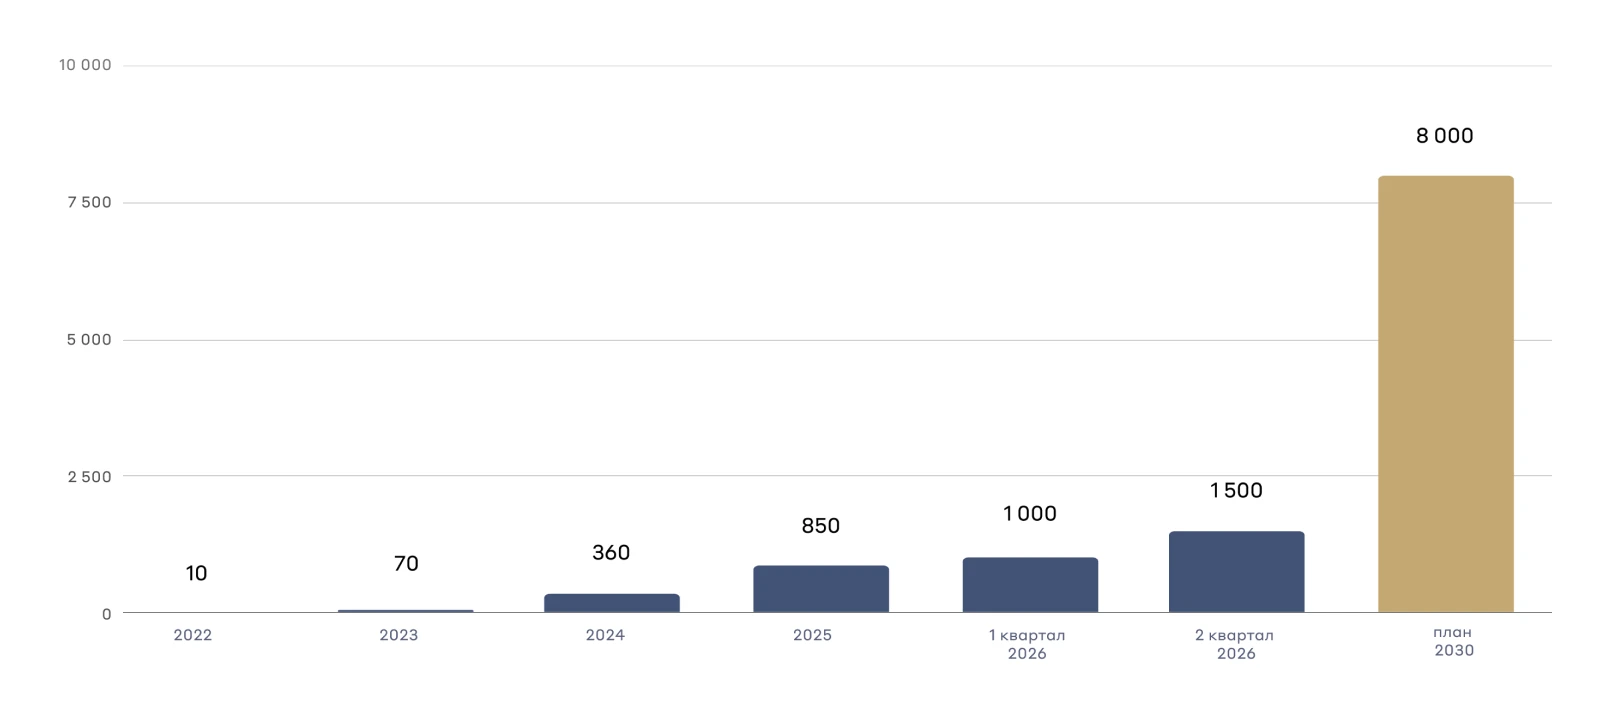
Компания сохраняет планы увеличить активную мощности до 8 ГВт к 2030 году, что подразумевает среднегодовые темпы роста вычислительных мощностей около 50% CAGR. Потенциально это может кратно увеличить будущие доходы компании: менеджмент отмечает дефицит вычислительных мощностей и высокий спрос.
Динамика активной мощности, МВатт
Для финансирования инвестиционной программы компания использует несколько источников, основной из которых — заёмные средства.
Ключевые долговые показатели CoreWeawe:
- •
совокупные обязательства CoreWeave превышают $72 млрд при собственном капитале в $5 млрд
- •
отношение долга к собственному капиталу D/E — 14,3x
- •
отношение чистого долга к скорректированной EBITDA — 9x
- •
коэффициент покрытия процентов операционными доходами (ICR) — 2,36x
Компания покрывает процентные расходы операционными доходами, однако долговая нагрузка остаётся высокой.
Ещё одним источником финансирования инвестиционной программы служат целевые отложенные кредитные линии Delayed Draw Term Loans (DDT). Такая структура позволяет CoreWeave не привлекать весь объём кредита сразу, а изымать транши постепенно и направлять их на оплату поставок чипов NVIDIA по мере готовности дата-центров. Ставки по таким займам, как правило, включают премию к ставке SOFR на уровне 450–550 б.п. Кредитные рейтинги Moody's и Fitch находятся на уровне Ba2 и BB+ соответственно, что совпадает с верхней границей неинвестиционного уровня.
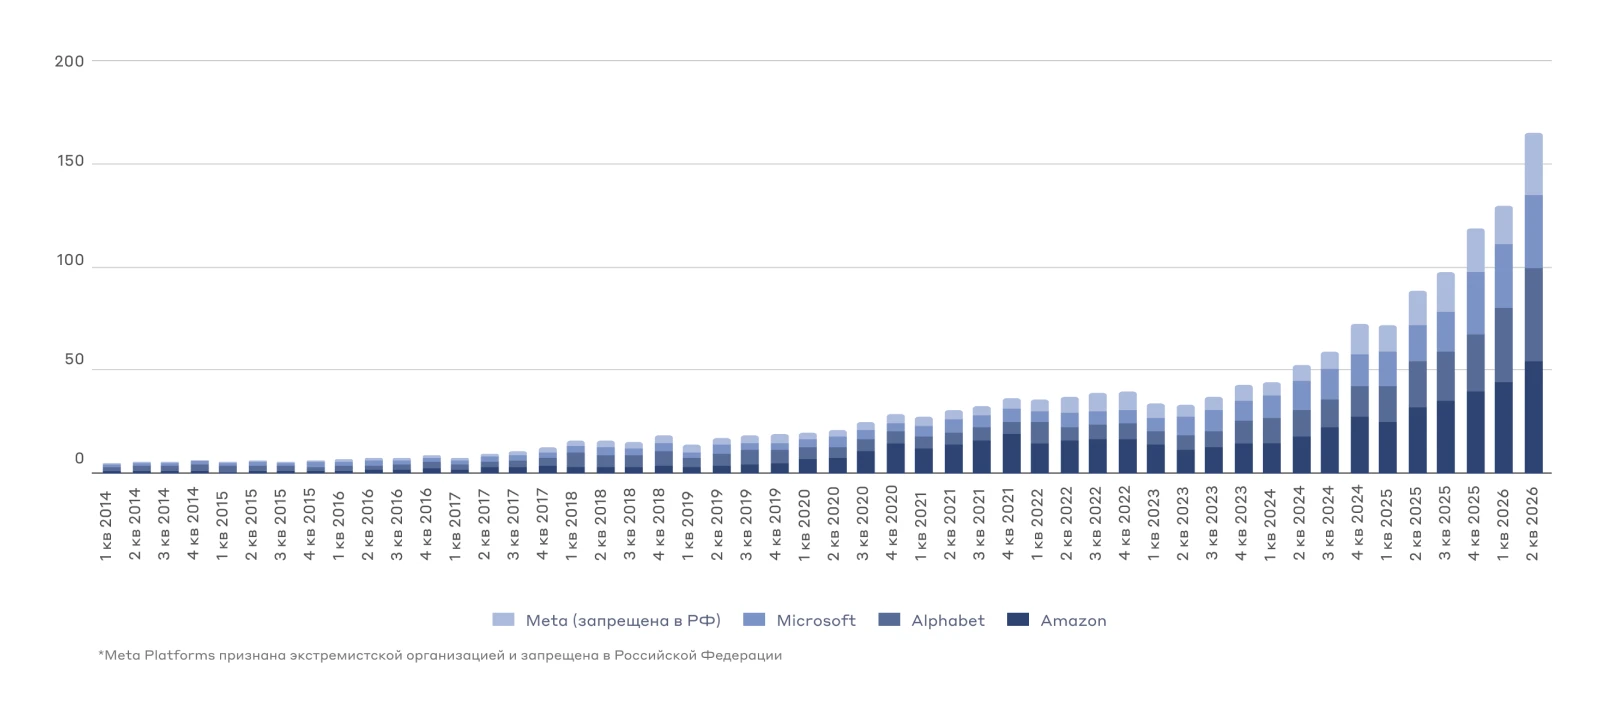
Высокие капитальные затраты и масштабное привлечение займов во многом связаны с рекордными расходами крупнейших технологических компаний на инфраструктуру искусственного интеллекта. Во 2 квартале 2026 года 4 крупнейшие технологические компании потратили более $165 млрд, а их суммарные инвестиции за последние 4 квартала превысили $0,5 трлн. Это поддерживает высокий спрос на дата-центры для обучения ИИ.
Капитальные затраты крупнейших технологических компаний, $ млрд
Резюме
Финансовые показатели компании, включая операционную маржинальность, остаются под давлением из-за агрессивного масштабирования и высокой долговой нагрузки. Однако это компенсируется высокими темпами роста выручки и дефицитом вычислительных мощностей на фоне растущего спроса.
Часть рисков, связанных с высокой долговой нагрузкой, сглаживает крупный портфель заказов на следующие пять лет по модели take-or-pay, при которой клиенты обязаны оплачивать мощности даже при отказе от их использования. Амортизация, в свою очередь, частично компенсирует чистый убыток и помогает сохранить операционный денежный поток (OCF) положительным.
Поддержка NVIDIA обеспечивает CoreWeave приоритет в поставках новейших чипов на архитектурах Blackwell и Vera Rubin, что дополнительно привлекает новых клиентов. Помимо вычислительных мощностей компания разработала специализированное программное обеспечение, которое повышает отказоустойчивость и поддерживает коэффициент эффективного времени обучения на уровне 98%. Это также создаёт дополнительное конкурентное преимущество CoreWeave.
Ключевым риском остаётся закредитованность. Операционный денежный поток (OCF) пока не покрывает капитальные затраты, что ведёт к росту обязательств. Тем не менее долговая нагрузка остаётся управляемой в рамках агрессивной стратегии расширения компании.

Даже с учётом этих факторов акции CoreWeave остаются недооценёнными и уступают по мультипликаторам конкурентам компании в секторе
Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей. ООО «Го Инвест» не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения. Перед совершением операций на финансовых рынках рекомендуем ознакомиться с Декларацией о рисках


Станьте частью команды
© 2026. ООО «Го Инвест», официальный сайт. Лицензия Банка России на осуществление брокерской деятельности № 045-14130-100000 от 15.04.2022
ООО «Го Инвест» осуществляет сбор данных аналитического свойства, в том числе использует файлы cookies и аналитические сервисы — для персонализации сервисов и повышения удобства их использования, возможности их обновления. Ознакомиться с условиями по сбору данных