

07.10.2026
Глобальный рынок облигаций: где растут риски для инвесторов
Сочетание геополитики, инфляции и жёсткой риторики ФРС снижает привлекательность облигаций с высокой дюрацией для инвесторов. Разбираем, стоит ли переносить капитал в другие инструменты и какие риски стоит учесть
Мы пересматриваем взгляд на глобальный рынок облигаций в сторону большей осторожности. На наш взгляд, сочетание геополитических и макроэкономических факторов существенно повышает риски инвестиций в бумаги с высокой дюрацией и ставит под сомнение их привлекательность в текущих условиях.
Инфляционное давление
В августе показатель инфляции сохранился на уровне 3,4% в годовом выражении. Месячный рост индекса потребительских цен (CPI) составил 0,4%, во многом за счёт удорожания бензина. В то же время базовая инфляция (без учёта продовольствия и энергоносителей) замедлилась до 2,4%. Ценовой индекс расходов на личное потребление (PCE) — ключевой ориентир Федрезерва — вырос в августе на 0,3% к прошлому месяцу. При этом инфляция остаётся заметно выше целевого уровня ФРС США в 2%.
Основной причиной роста цен является конфликт США и Ирана, из-за которого цены на нефть марки WTI (американский бенчмарк) в моменте превышали $100 за баррель.
Динамика стоимости галлона дизеля в США в 2026 году, $
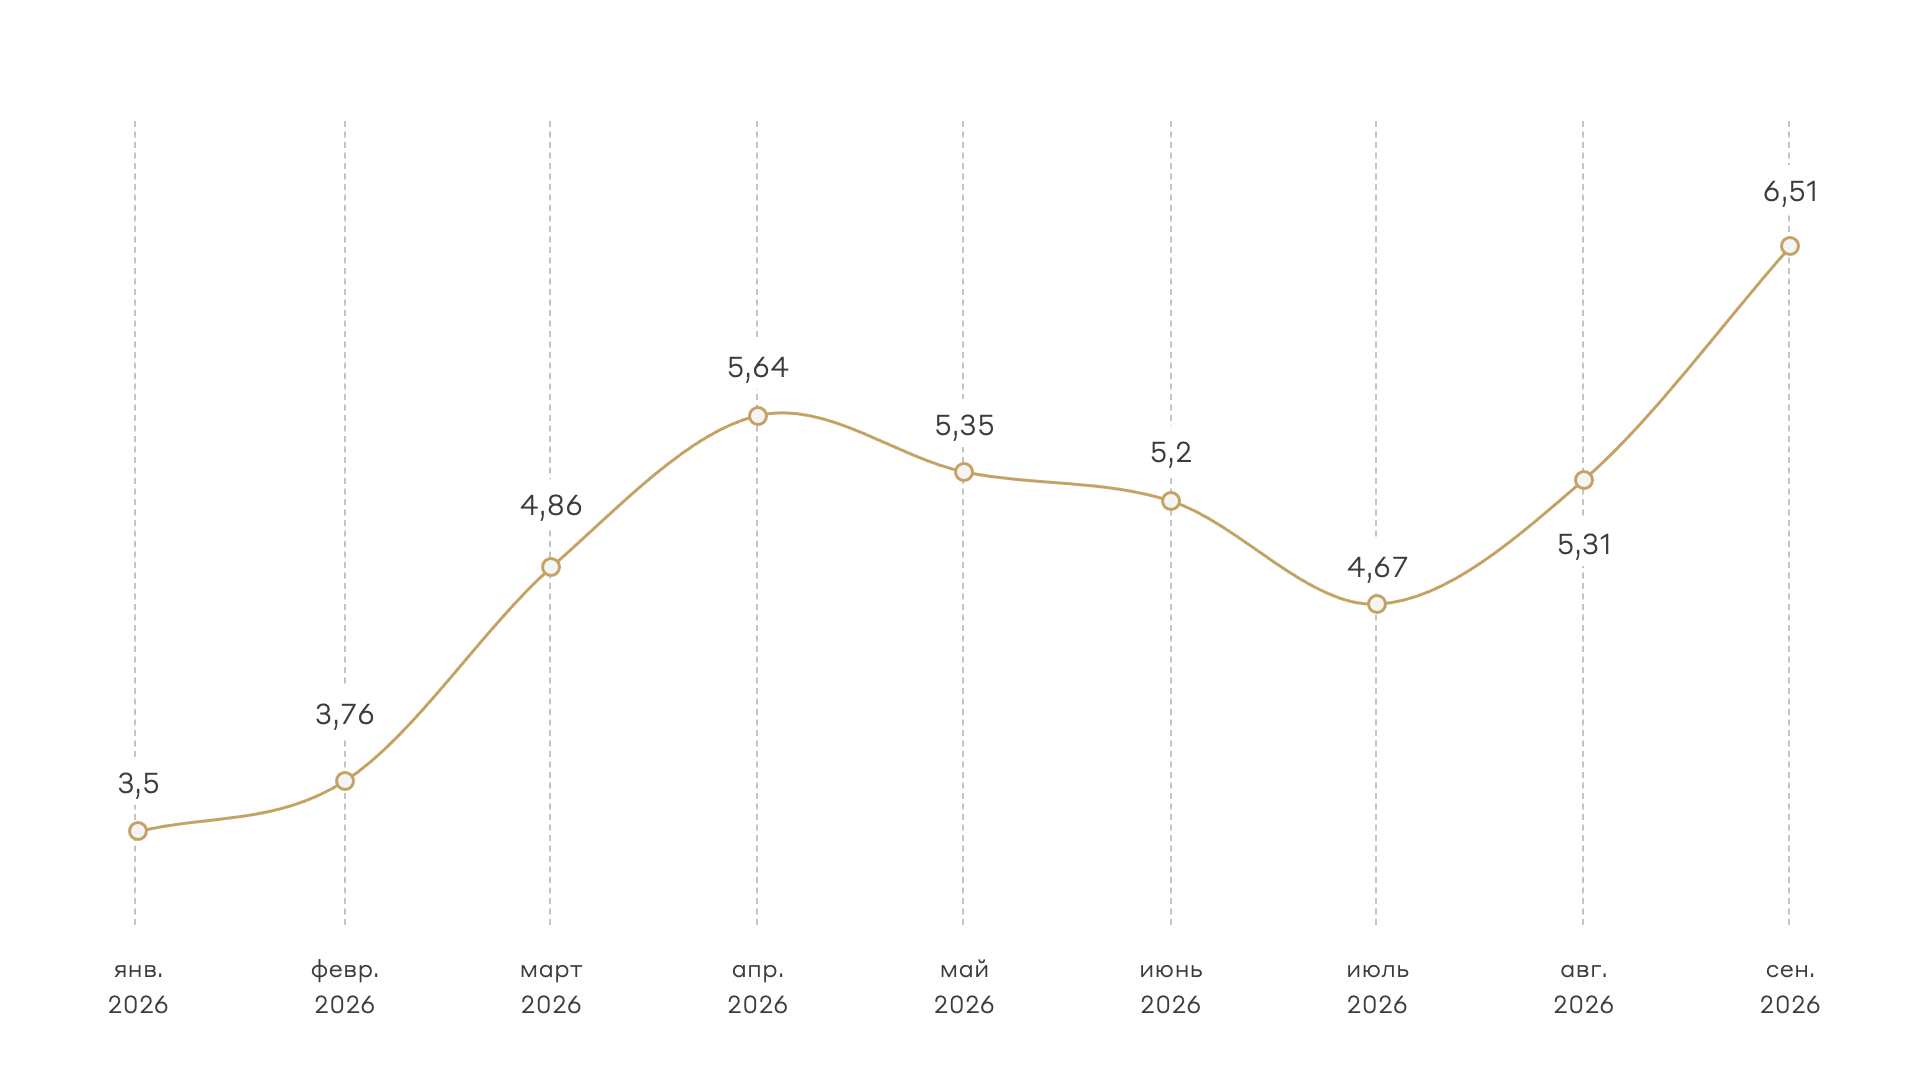
Дизельное топливо подорожало ещё сильнее, чем нефть: с начала года примерно на 80%. Перебои с поставками с Ближнего Востока и сокращение экспорта нефтепродуктов из России совпали с ростом экспорта дистиллятов из США. В результате запасы дизеля в США в пересчёте на дни потребления опустились до минимума за многие годы. Дизель — топливо грузоперевозок, поэтому его удорожание постепенно транслируется в цены на продовольствие, товары длительного пользования и транспортные услуги. По оценке Barclays, если цены удержатся на текущих уровнях, это добавит 0,2–0,3 п. п. к общей инфляции PCE и 0,15–0,20 п. п. к базовой, причём в основном в 2027 году.
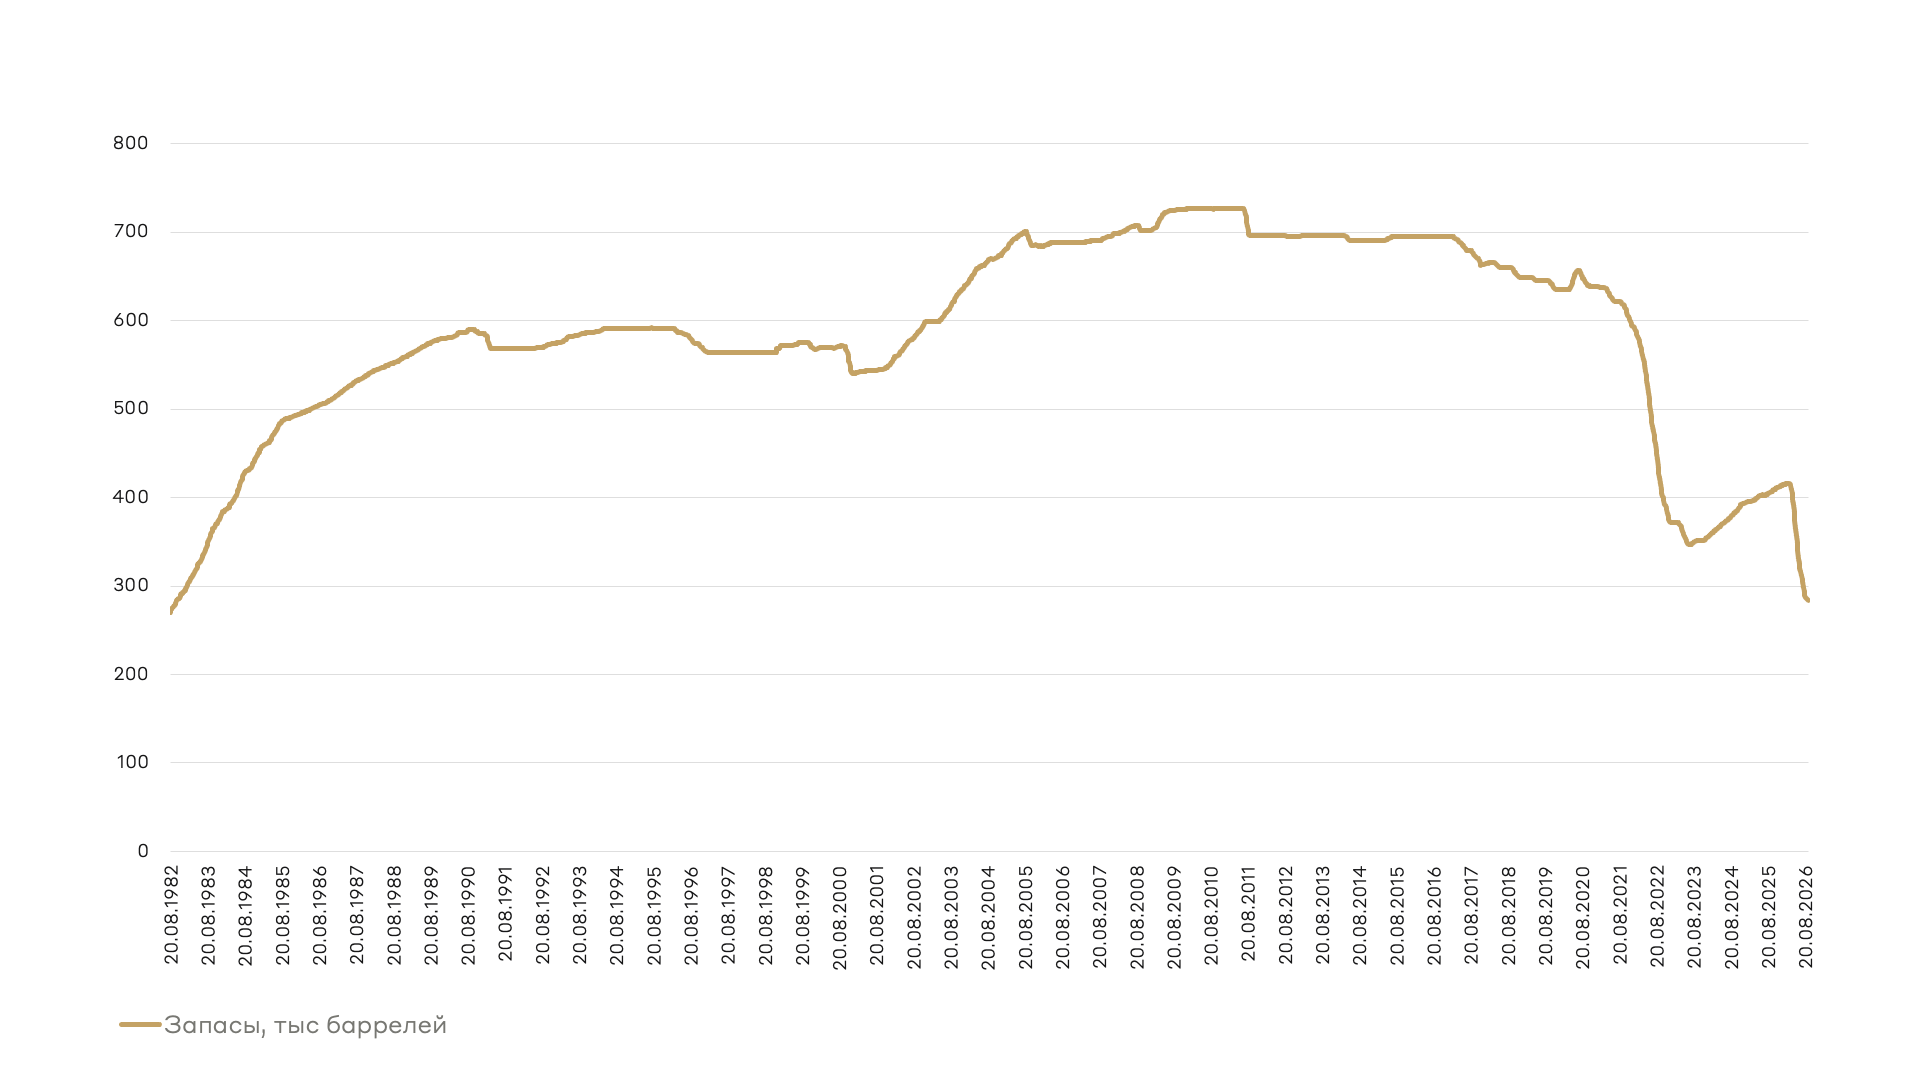
Важно учитывать, что значительная часть выпавших поставок нефти сейчас покрывается за счёт Стратегического нефтяного резерва США. Запасы в хранилищах с момента начала конфликта на Ближнем Востоке снизились с 415 млн баррелей до 284 млн баррелей при максимальной ёмкости 714 млн баррелей. В последний раз стратегический резерв находился на таком уровне в 1982 году. При достижении уровня остаточных запасов в 252,4 млн баррелей вступает в силу законодательное ограничение, не позволяющее президенту США санкционировать дальнейшее изъятие нефти из хранилищ. При текущих темпах изъятия запасы снизятся до этого уровня во второй половине ноября, что дополнительно усилит инфляционное давление из-за повышения стоимости топлива.
Динамика запасов стратегического нефтяного резерва США, тыс. баррелей
Жёсткость ФРС
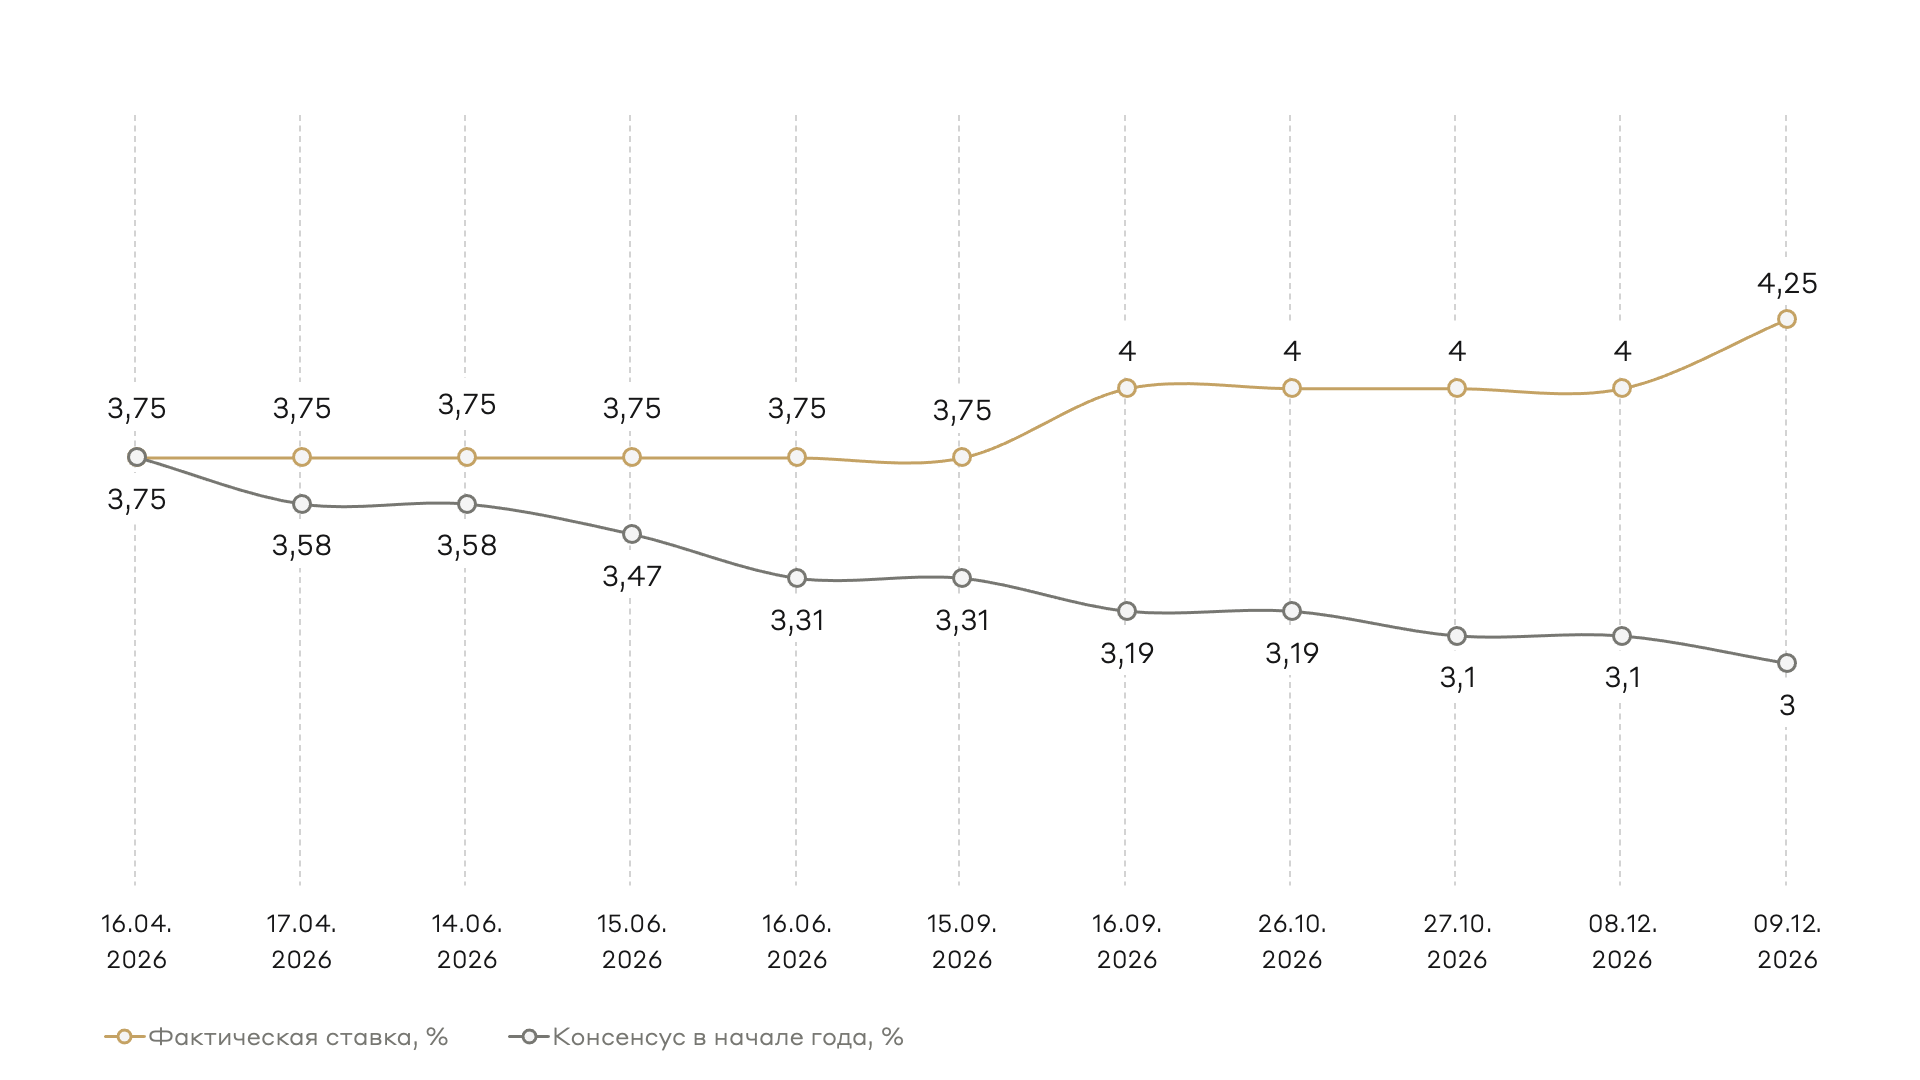
На заседании 16 сентября ФРС США впервые с 2023 года повысила ставку на 25 б. п. до 3,75‑4,00%. Это было первое повышение ставки за время пребывания Кевина Уорша на посту председателя ФРС. На пресс-конференции после объявления решения он сказал: «Более пяти лет инфляция превышает целевой уровень. Просто факт в том, что инфляция слишком высока и остаётся такой слишком долго». Решение оказалось более жёстким, чем закладывал консенсус. До последнего момента значительная часть аналитиков ожидала, что ФРС сохранит ставку без изменений.
Сравнение фактической ставки с консенсус-прогнозом аналитиков в начале 2026 года, %
Решение было принято единогласно. В пользу повышения ставки говорили как инфляция, которая остаётся выше целевого уровня в 2%, так и сильный на тот момент рынок труда. При этом сентябрьский отчёт по рынку труда США оказался слабым. Экономика создала лишь 29 тысяч рабочих мест при ожиданиях около 90 тысяч, а безработица выросла до 4,2%. Данные за прошлые месяцы были пересмотрены вниз. В июле занятость сократилась на 10 тысяч, а августовский прирост был снижен до 133 тысяч. При этом ADP зафиксировал рост частной занятости на 90 тысяч при прогнозе 70 тысяч, а первичные заявки на пособие по безработице остаются вблизи многолетних минимумов — 197 тысяч.
Высокие расходы на развитие искусственного интеллекта и строительство дата-центров стимулируют реальный сектор экономики, что поддерживает занятость. Предложение рабочей силы почти не растёт. Поэтому даже скромного прироста занятости достаточно, чтобы безработица снижалась, а зарплатное давление сохранялось.
Совокупно это заставляет ФРС сохранять жёсткую риторику и продолжать цикл повышения ставки. По данным FedWatch, до конца 2026 года рынок оценивает вероятность:
- •
сохранения текущей ставки — 13%
- •
повышения на 25 б. п. — 56%
- •
повышения на 50 б. п. — 31%
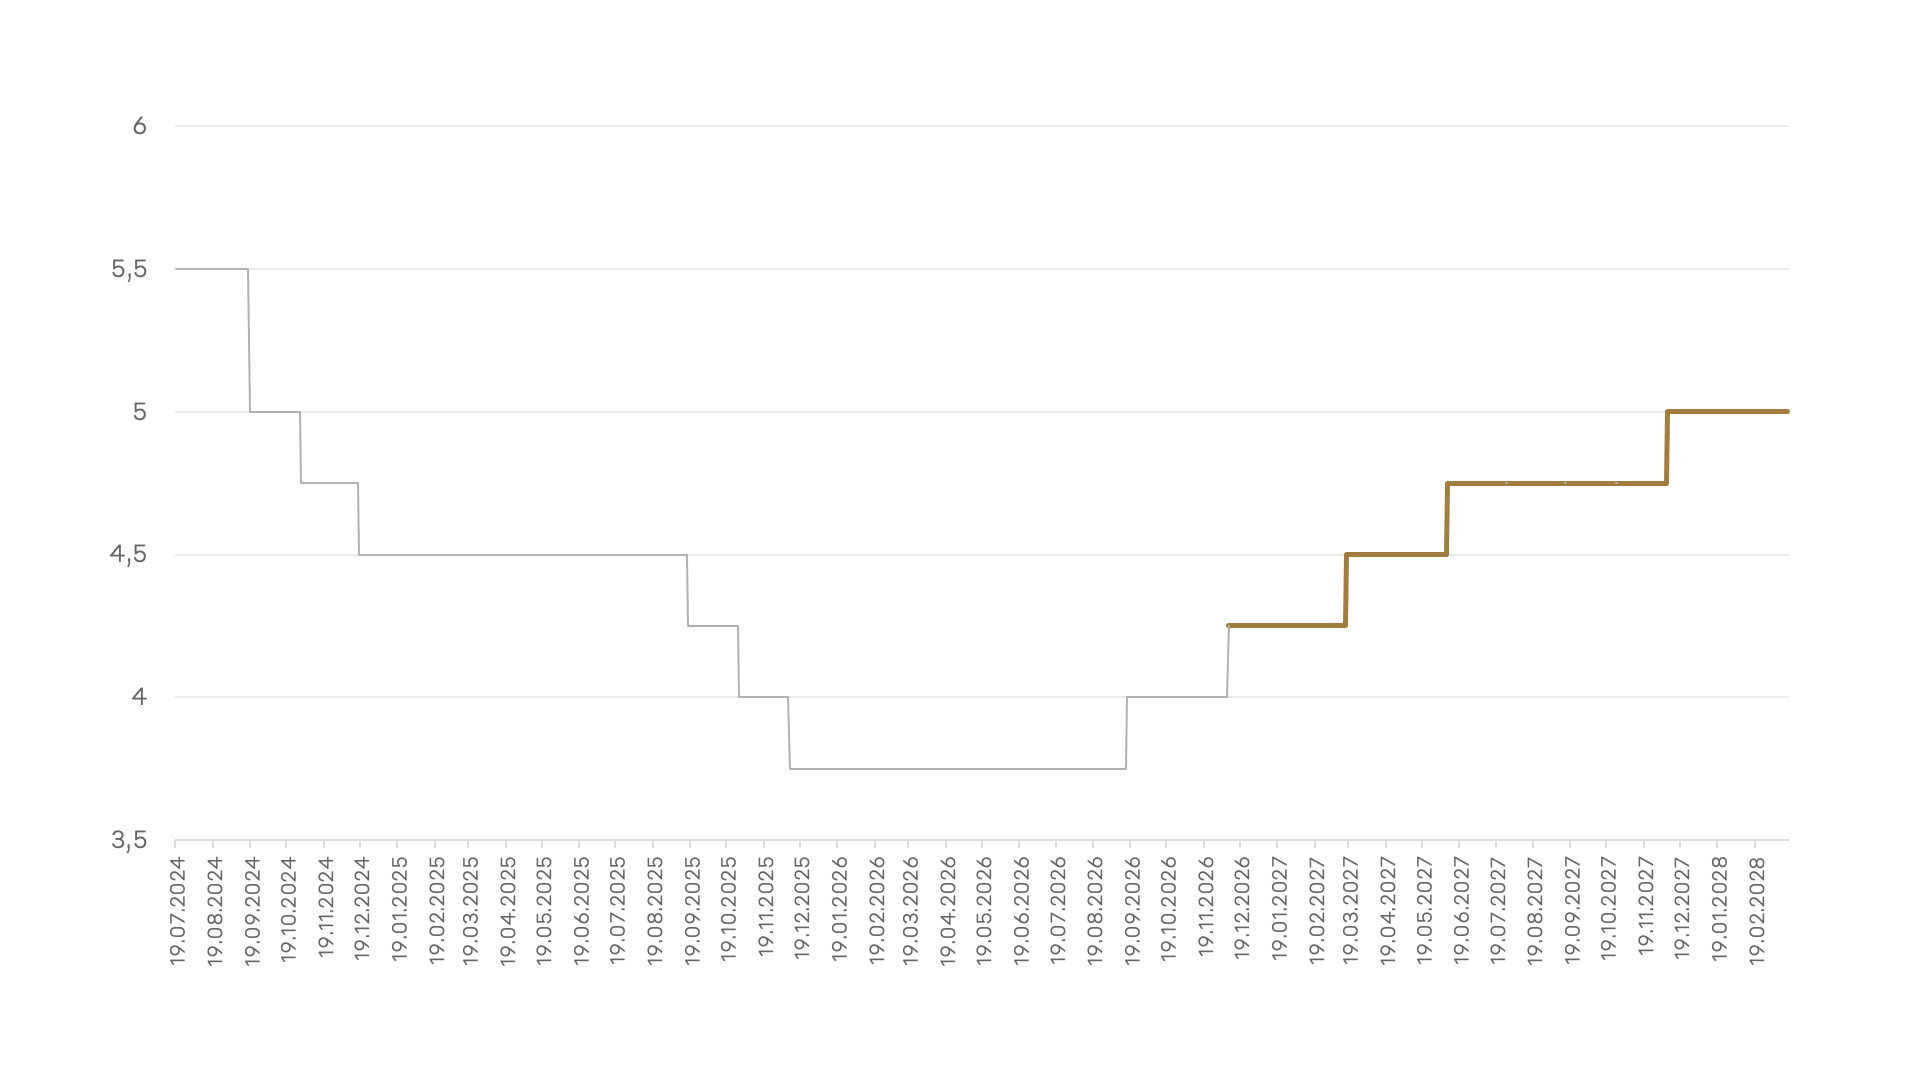
К концу 2027 года вероятность повышения ставки до 4,50–5,00% составляет 55%.
Уже сейчас инвесторы закладывают ужесточение монетарной политики, что напрямую отражается на долговом рынке.
Динамика ставки ФРС США и прогнозы по её повышению до конца 2027 года, %
Доходности облигаций и вмешательство Минфина
С середины августа кривая бескупонной доходности сместилась вверх в среднем на 38 б. п., а с начала года — на 100 б. п. Доходность десятилетних казначейских облигаций достигла 5,2%, двадцатилетних — 5,7%.
Динамика кривой бескупонной доходности казначейских облигаций США, %
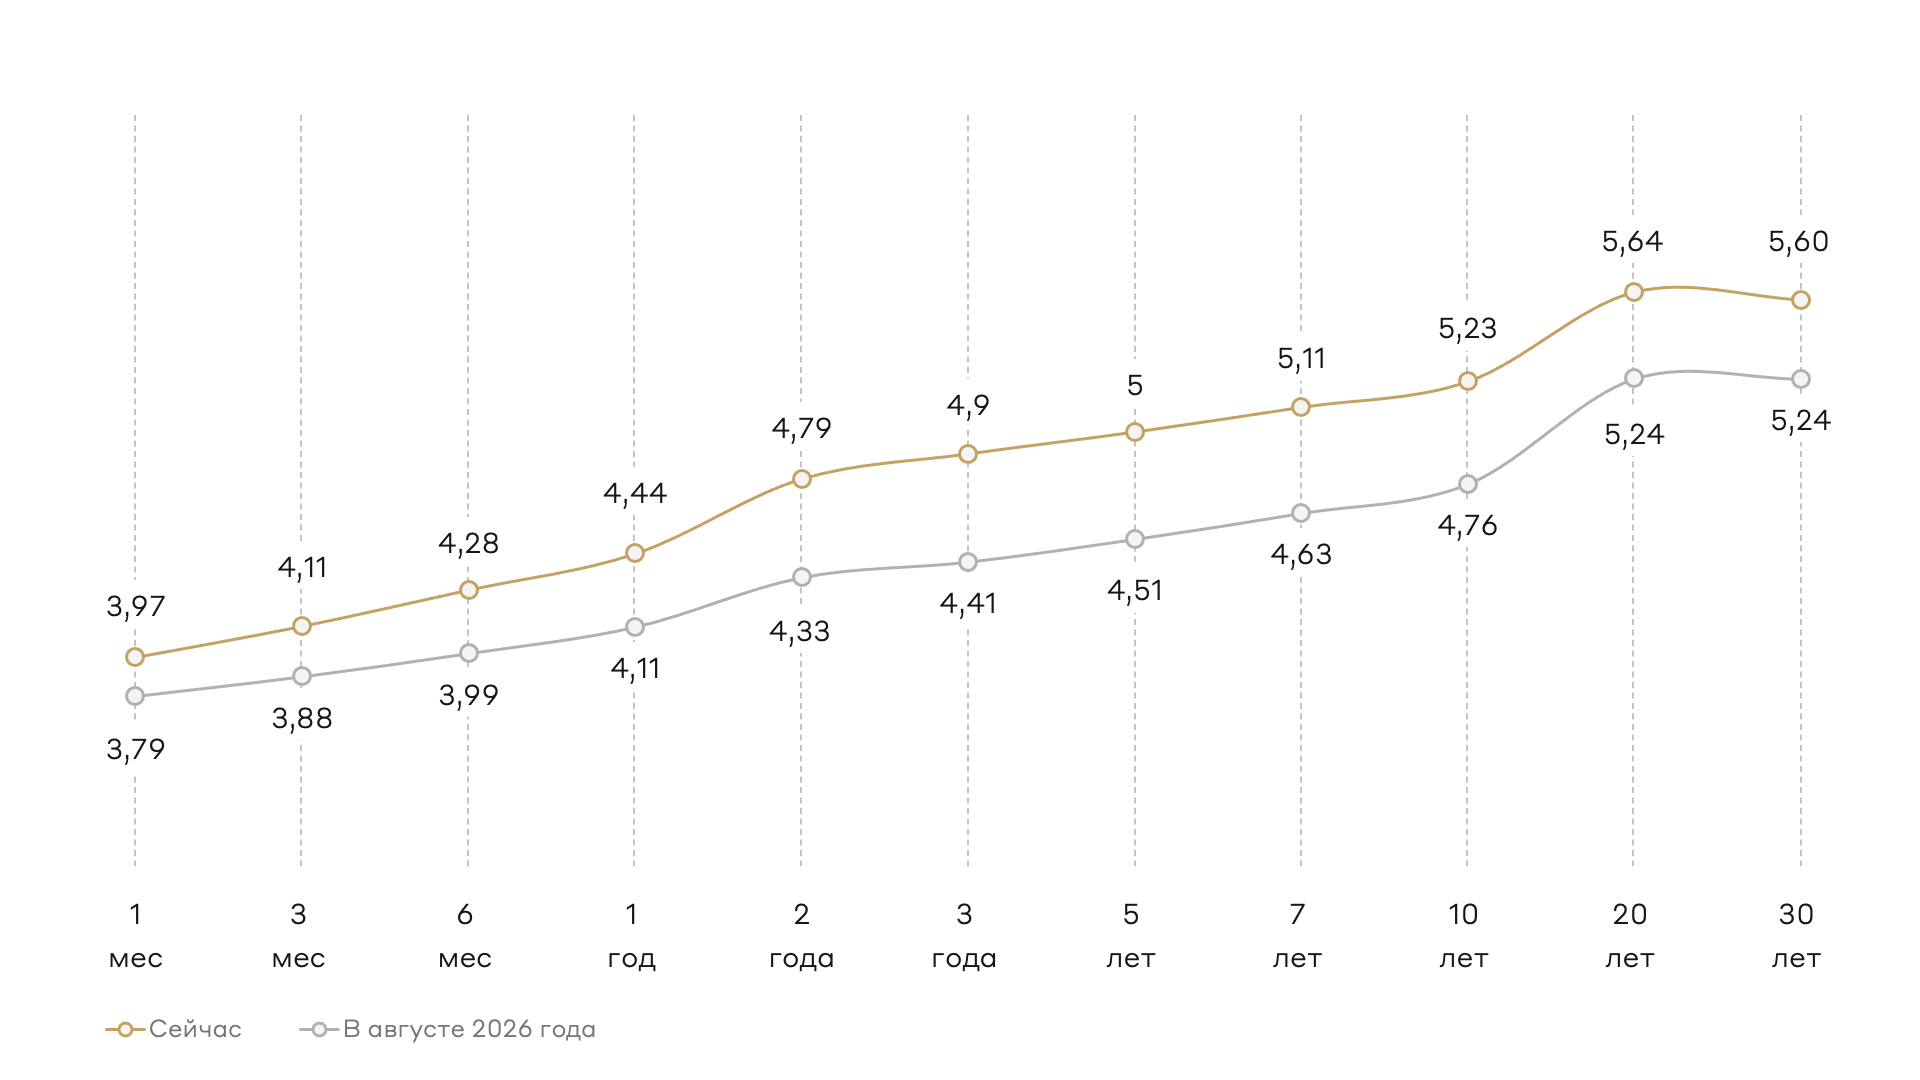
Рост доходностей поддерживается сочетанием нескольких факторов.
- •
Barclays повысил прогноз дефицита на 2027 финансовый год до $2,1 трлн (6,2% ВВП), объясняя это снижением тарифных доходов, ростом процентных расходов и исходной бюджетной позицией, которая оказалась слабее ожиданий. Чем выше дефицит, тем больше Минфину США приходится занимать
- •
На фоне высокой инфляции и жёсткой риторики ФРС инвесторы закладывают дальнейшее повышение ставки. Barclays ожидает ещё одно повышение на 25 б. п. в декабре и паузу на большую часть 2027 года. Примечательно, что рост доходностей обеспечивают прежде всего реальные ставки, тогда как инфляционные ожидания остаются заякоренными
- •
Масштабные инвестиции технологических компаний в ИИ обостряют конкуренцию за капитал. С начала года выпуск корпоративных облигаций инвестиционного уровня в США достиг рекордных $1,63 трлн (+30% г/г). На проекты, связанные с ИИ, пришлось 54% чистого выпуска нефинансовых компаний, а крупнейшие технологические компании разместили около $223 млрд. Значительная часть этого объёма приходится на длинные выпуски, поэтому они напрямую конкурируют с длинными казначейскими облигациями за спрос инвесторов
В ответ на рост доходностей в конце августа Минфин увеличил объём обратного выкупа старых и неликвидных выпусков казначейских облигаций с $2 до $4 млрд за одну операцию. Позже объём одной операции довели до $6 млрд. Фактически это скорее косметическая мера, которая не решает основную проблему — рост государственного долга в условиях дефицита бюджета.
Обратный выкуп отчасти сглаживает кривую бескупонной доходности на дальнем конце. Из‑за низкой ликвидности сверхдлинных выпусков инвесторы требовали более высокой премии. При этом выкуп финансируется не за счёт собственных средств казначейства, а за счёт выпуска краткосрочного долга — в основном годовых векселей (T-bills). То есть структура заимствований смещается в сторону более коротких сроков, что повышает риски рефинансирования и чувствительность процентных расходов к рыночным ставкам.
Старые и неликвидные выпуски имели срок до погашения более 20 лет и купонную ставку 1,5‑2%, тогда как новые краткосрочные выпуски размещаются с купонной доходностью около 4,4%.
К тому же эта мера не смогла поддержать казначейские облигации. Доходности продолжили расти, что усилило настороженность инвесторов в отношении американского госдолга.
Инвестиционное заключение
В текущей конъюнктуре мы считаем целесообразным сократить долю длинных облигаций и перенести капитал в короткий конец кривой — казначейские векселя, облигации сроком 1–3 года и фонды с плавающей ставкой.
Доходность этих инструментов ниже — около 4,4–4,9%, но и процентный риск существенно меньше. С начала года корпоративные облигации IG сроком 1–3 года принесли около +1,6%, а бумаги сроком более 25 лет — около −3%
Текущий состав ФРС пока не демонстрирует склонности к смягчению денежно-кредитной политики, неопределённость на Ближнем Востоке сохраняется, а запасы стратегического резерва сокращаются. Дополнительно высокие процентные ставки и доходности госбумаг поддерживают конкуренция за капитал со стороны крупнейших технологических компаний и их высокие капитальные затраты, которые стимулируют рынок труда и реальный сектор.
Ключевой риск для этого сценария — мирное соглашение между США и Ираном. Резкое снижение цен на нефть может привести к снижению доходностей, поэтому полностью отказываться от длинной дюрации мы не рекомендуем.
Почитать ещё
Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей. ООО «Го Инвест» не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения. Перед совершением операций на финансовых рынках рекомендуем ознакомиться с Декларацией о рисках


Станьте частью команды
© 2026. ООО «Го Инвест». ИНН: 9725079692, ОГРН: 1227700188385. Официальный сайт. Лицензия Банка России на осуществление брокерской деятельности № 045-14130-100000 от 15.04.2022
ООО «Го Инвест» осуществляет сбор данных аналитического свойства, в том числе использует файлы cookies и аналитические сервисы — для персонализации сервисов и повышения удобства их использования, возможности их обновления. Ознакомиться с условиями по сбору данных