

01.10.2026
Новый максимум на рынке криптовалют: миф или реальность?
Криптовалюты растут вопреки высоким ставкам и жёсткой политике ФРС. Приток капитала и регуляторные послабления поддерживают рынок, но потенциал дальнейшего роста остаётся неопределённым
За последние три месяца криптовалютный рынок заметно вырос. С минимумов июня его совокупная капитализация увеличилась на $0,85 трлн — с $2 трлн до $2,85 трлн. Биткоин протестировал уровень $88 000 и остаётся вблизи максимумов с февраля 2026 года.
Доходности казначейских облигаций
Первым триггером роста криптовалют стали новости об обратном выкупе казначейских облигаций Минфином США.
19 августа ведомство объявило об увеличении объёма обратного выкупа долгосрочных государственных облигаций вдвое — с $2 млрд до $4 млрд. Позже лимит увеличили до $6 млрд. Экстренную меру приняли на фоне резкого роста доходностей длинных казначейских облигаций до максимумов с 2007 года, чтобы стабилизировать долговой рынок.
Старые сверхдлинные выпуски казначейских облигаций обладают значительно меньшей ликвидностью, чем короткие, поэтому доходности на дальнем конце кривой бескупонной доходности были завышены. Это увеличивало стоимость новых заимствований и напряжённость на долговом рынке. Поэтому Минфин начал выкупать старые длинные выпуски, выравнивая доходности.
Параллельно ликвидность, высвобождаемая в результате обратного выкупа, перетекала в более доходные и рисковые активы, в том числе криптовалюты. Инвесторы расценили действия финансового регулятора как скрытый раунд монетарного стимулирования.
Однако эффективность этой меры оказалась неоднозначной. Выкуп финансировался за счёт однолетних облигаций, а программа привлечения финансирования не пересматривалась. Рост госдолга продолжился — изменилась только его структура: часть заимствований сместилась с дальнего конца кривой на ближний. Старые облигации выпускались в период низких ставок с купоном 1,5–2%, тогда как рефинансирование происходит по ставке 4–4,5%.
В результате недоверие к американскому госдолгу и фиатным валютам выросло, что оказало положительное влияние на криптовалюты
Капитал возвращается на рынок
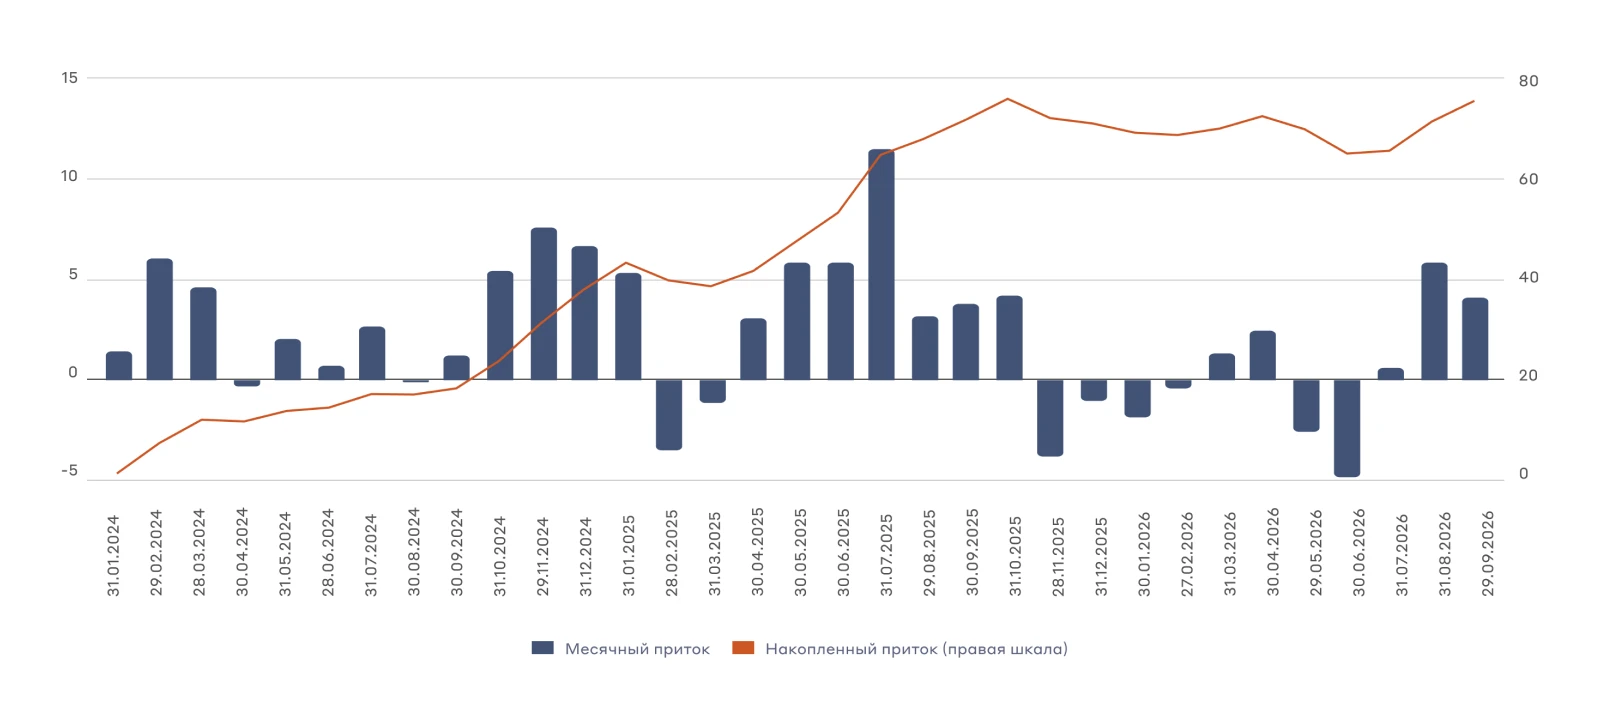
С момента объявления об удвоении объёмов обратного выкупа казначейских облигаций притоки в спотовые криптовалютные ETF вышли в положительную зону, прервав отток, который продолжался девять месяцев — с ноября 2025 года.
Только за последние две недели августа активы криптовалютных фондов увеличились более чем на $4 млрд, а за последние два месяца — почти на $10 млрд.
Динамика месячных притоков и накопления активов спотовыми криптовалютными ETF, $ млрд
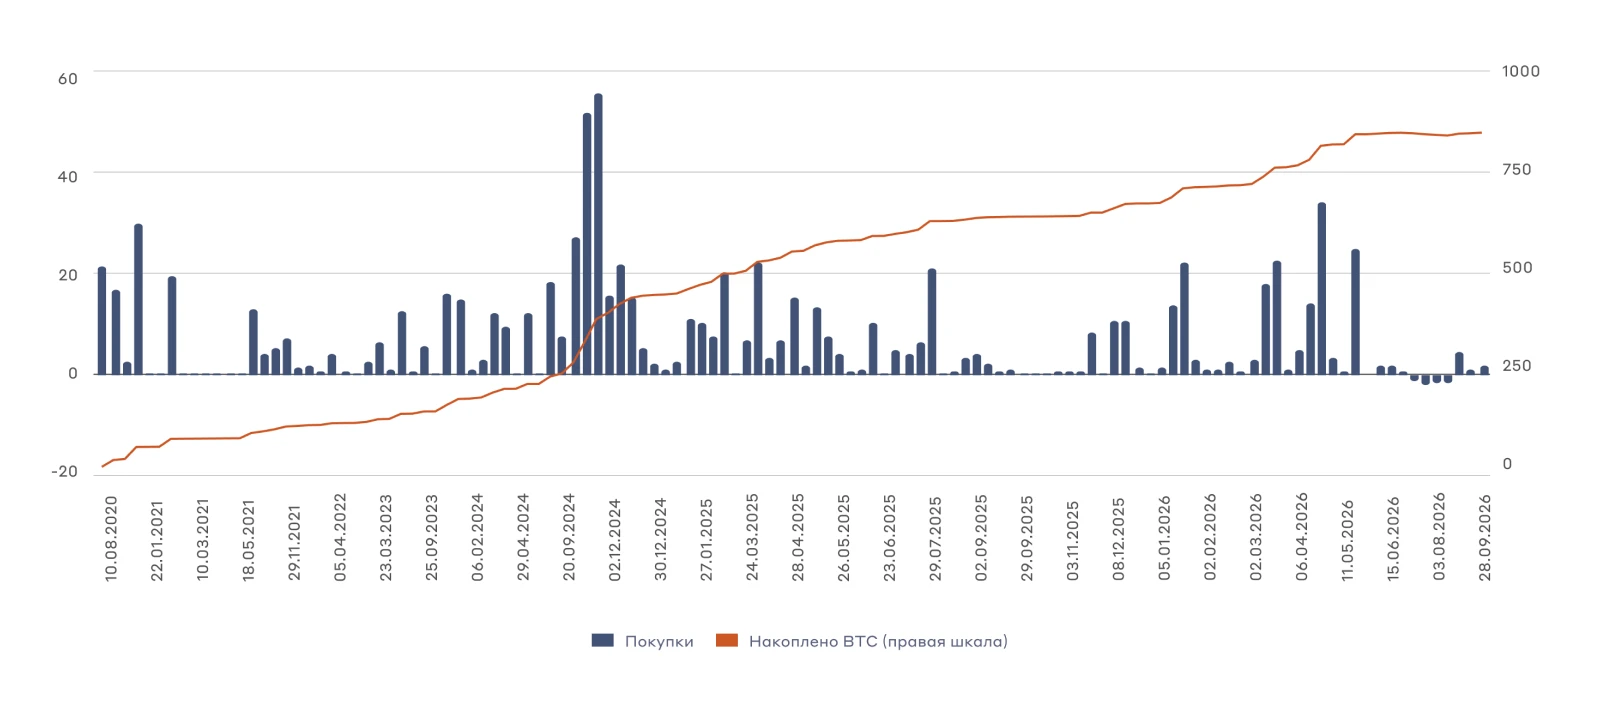
О возвращении капитала на криптовалютный рынок также говорят покупки крупных корпоративных держателей. С начала августа криптовалютные казначейские компании (DAT) нарастили резервы почти на 12 000 BTC, доведя общую позицию до 1 273 456 BTC.
Значительная часть покупок приходится на компанию Strategy — крупнейшего корпоративного держателя биткоина. За последние два месяца компания увеличила совокупную позицию на 3888 BTC. С 30 августа по настоящий момент Strategy купила около 7220 BTC после серии из четырёх продаж суммарно на 6920 BTC в период с 30 июня по 10 августа.
Покупки и динамика накопления BTC компанией Strategy, тыс. BTC
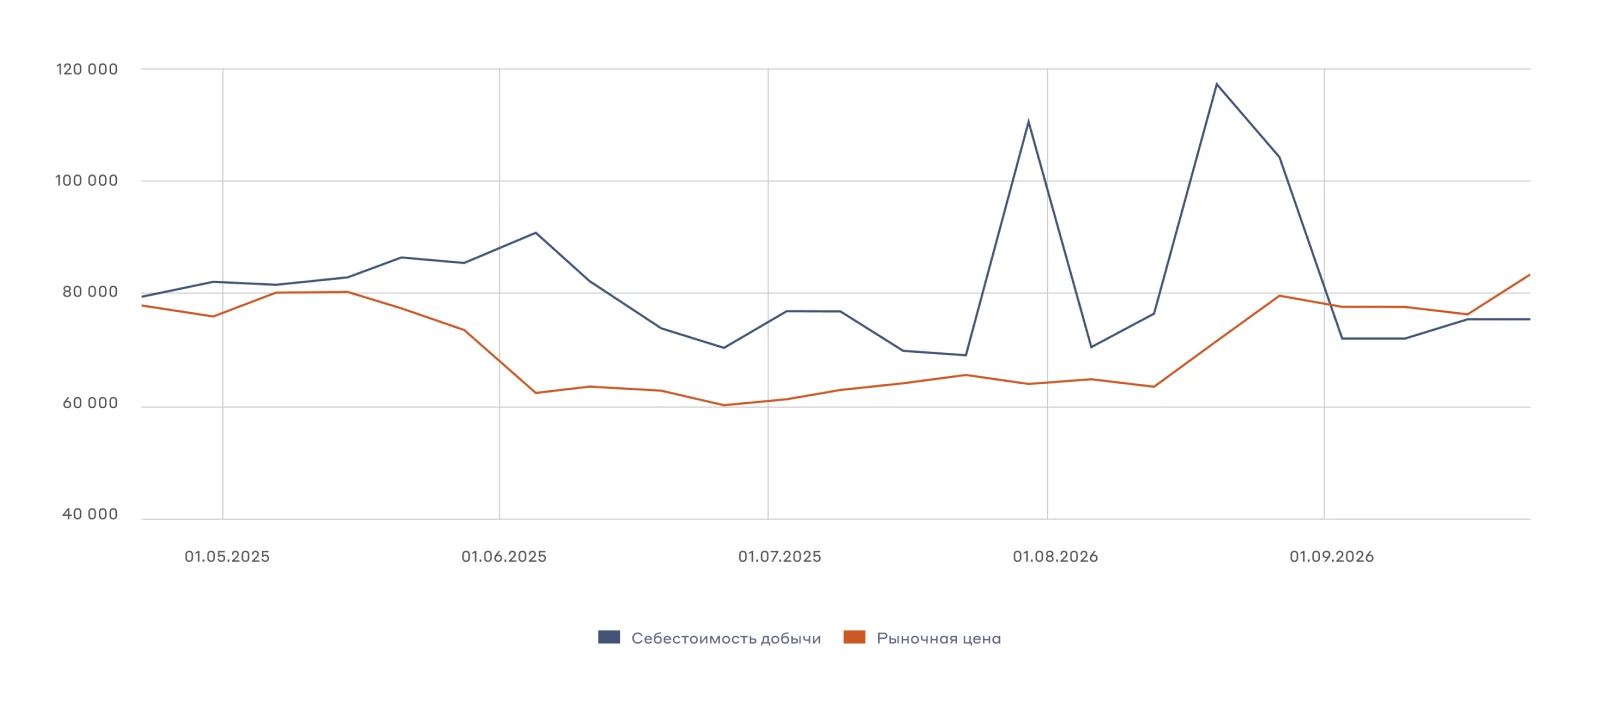
Дополнительную поддержку рынку оказывает стабилизация себестоимости майнинга биткоина. Большую часть 2026 года средняя себестоимость превышала рыночную цену, поэтому майнинговые компании фактически теряли деньги на каждом добытом биткоине.
Для финансирования операционной деятельности и перехода к обслуживанию вычислений для искусственного интеллекта они были вынуждены продавать накопленные ранее криптовалютные резервы, тем самым оказывая давление на рынок. Стабилизация себестоимости добычи снижает давление со стороны майнеров и стимулирует рост мощности сети.
Динамика себестоимости добычи и цены 1 BTC, $
Макроэкономика и давление ставок
Макроэкономический фон складывается не в пользу криптовалют. Жёсткая монетарная политика ФРС США продолжает сдерживать динамику финансовых рынков. Регулятор повысил процентную ставку до 4,00%, сопроводив решение жёсткой риторикой.
На фоне сохраняющегося роста инфляции, усиленного ростом цен на нефть, фьючерсные кривые закладывают высокую вероятность как минимум ещё одного повышения ставки. По данным FedWatch, вероятность сохранения текущей ставки в конце года составляет всего 10% против 52% для повышения на 25 б. п. и 38% — на 50 б. п. Сценарий смягчения монетарной политики в ближайшее время рынком не рассматривается.
В этих условиях доходности коротких казначейских облигаций США приближаются к 5%, тогда как сверхдлинные выпуски со сроком погашения 20 и 30 лет торгуются с доходностью около 5,7%. Высокие безрисковые ставки на фоне укрепления индекса доллара DXY усиливают конкуренцию за инвестиционный капитал и сдерживают его приток в криптовалюты.
Регуляторный обмен
Важным фактором поддержки криптовалют стали регуляторные послабления. Неспособность Сената США провести процедурное голосование по законопроекту о прозрачности рынка цифровых активов CLARITY Act была компенсирована инициативой Комиссии по ценным бумагам и биржам США (SEC).
Регулятор утвердил пятилетнее инновационное исключение (Innovation Exemption) для специализированных платформ торговли токенизированными ценными бумагами (Tokenized Securities Venues, TSV). Эта мера временно освобождает такие площадки от жёстких квалификационных требований, действующих для классической биржевой инфраструктуры, и позволяет им работать без прохождения стандартной процедуры регистрации. В рамках этого режима допускаются сделки с токенизированными акциями через автоматизированные маркетмейкеры (AMM) и пулы ликвидности.
В краткосрочной перспективе прямой приток капитала после введения этой нормы останется небольшим. Однако её принятие снижает правовую неопределённость вокруг цифровых активов и, как следствие, регуляторный дисконт. Кроме того, крупные институциональные игроки получают возможность интегрировать блокчейн-технологии и токенизацию реальных активов (RWA) в традиционную финансовую систему.
Резюме
На криптовалютном рынке сложилась противоречивая ситуация. Макроэкономические факторы не способствуют продолжению роста, однако целый ряд индикаторов указывает на то, что дно текущего цикла уже было пройдено летом на отметках около $60 000 за BTC.
В пользу этого говорит прежде всего сам рост рынка в неблагоприятных макроэкономических условиях. Он сопровождается увеличением притоков в спотовые криптовалютные ETF и продолжением покупок со стороны криптоказначейских компаний DAT. Если в летние месяцы продажи их резервов оказывали давление на рынок, то теперь эти же компании выступают крупными покупателями и поддерживают его.
Сокращение регуляторного дисконта имеет разовый эффект, но может поддерживать криптовалюты и в долгосрочной перспективе.
Однако макроэкономическое давление существенно ограничивает потенциал дальнейшего роста. Высокие цены на нефть удерживают инфляцию в США выше целевого уровня 2%, а масштабные инвестиции крупнейших технологических компаний в ИИ и строительство дата‑центров поддерживают рынок труда. В таких условиях ФРС США вынуждена сохранять жёсткую денежно-кредитную политику и повышать ставки, несмотря на рост доходностей облигаций.
Эффективность мер Минфина по выкупу сверхдлинных и неликвидных выпусков казначейских бумаг оказалась неоднозначной. Снижение цен на длинные облигации распространилось и на более короткие выпуски, из-за чего ставки растут по всей кривой бескупонной доходности. С одной стороны, это создаёт более привлекательную безрисковую альтернативу криптовалютам. С другой — растёт недоверие к американскому госдолгу и фиатным валютам, что традиционно поддерживает криптовалютный рынок.
Кроме того, криптовалюты конкурируют за спекулятивный и инвестиционный капитал с другими классами активов, включая рынок полупроводников и технологии искусственного интеллекта.

В таких условиях продолжение восходящего тренда и возвращение к историческим максимумам остаются маловероятным сценарием.
В отсутствие значимых триггеров для роста наиболее вероятным вариантом остаётся широкий боковой тренд в диапазоне $72–82 тысяч за BTC с постепенным накоплением позиций крупными игроками
Почитать ещё
Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей. ООО «Го Инвест» не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения. Перед совершением операций на финансовых рынках рекомендуем ознакомиться с Декларацией о рисках


Станьте частью команды
© 2026. ООО «Го Инвест». ИНН: 9725079692, ОГРН: 1227700188385. Официальный сайт. Лицензия Банка России на осуществление брокерской деятельности № 045-14130-100000 от 15.04.2022
ООО «Го Инвест» осуществляет сбор данных аналитического свойства, в том числе использует файлы cookies и аналитические сервисы — для персонализации сервисов и повышения удобства их использования, возможности их обновления. Ознакомиться с условиями по сбору данных